الطعن في ربط ضريبة الاستقطاع على مدفوعات خارج السعودية
دليل عملي للطعن في ربط ضريبة الاستقطاع على مدفوعات لغير مقيمين مع تحليل مصدر الدخل والتصنيف والاتفاقيات والمستندات.
تتعامل المنشآت السعودية مع موردين ومستشارين وشركات تقنية ومجموعات دولية خارج المملكة، وقد ترى هيئة الزكاة والضريبة والجمارك أثناء الفحص أن بعض المدفوعات كان يجب أن تخضع لضريبة الاستقطاع. عندها قد يصدر ربط أو إعادة تقييم يشمل مبالغ وفترات متعددة. الاعتراض لا يبدأ من سؤال بسيط مثل “هل التحويل تم إلى الخارج؟”، لأن مكان الحساب البنكي ليس وحده معيار الخضوع. الأهم هو تحديد المستفيد غير المقيم، وطبيعة المقابل، ومصدر الدخل، وتصنيف الخدمة أو الحق، ومدى انطباق اتفاقية ضريبية، ثم مراجعة ما إذا كانت المنشأة طبقت النسبة والمعالجة الصحيحتين.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
هذا النوع من النزاعات يجمع القانون والضرائب والعقود الدولية والمحاسبة. لذلك يساعد ترتيب الوقائع وفق منهج التعامل مع النزاعات القانونية، مع الاستفادة من محتوى القضايا التجارية عند وجود خلاف على العقد أو نوع الخدمة أو الطرف المستفيد.
ما المقصود بضريبة الاستقطاع؟
يوضح الدليل الإرشادي لضريبة الاستقطاع لدى هيئة الزكاة والضريبة والجمارك أن الأحكام ترتبط بدخل يحققه غير المقيم من مصدر في المملكة وفق نظام ضريبة الدخل. ويبين الدليل أن مكان السداد لا يحدد وحده مصدر الدخل، ولهذا قد تكون دفعة إلى حساب خارج المملكة داخلة في نطاق الاستقطاع بحسب طبيعة المقابل والوقائع.
تختلف المعالجة والنسبة بحسب نوع الدخل وتصنيفه وعلاقة الأطراف، وقد تؤثر اتفاقية تجنب ازدواج ضريبي في النتيجة إذا استوفيت شروطها. لذلك لا تبدأ الاعتراض بالجدل حول النسبة قبل تحديد نوع الدخل. وصف الفاتورة مثل “consulting” أو “software” لا يحسم المسألة إذا كان مضمون العقد مختلفًا.
لماذا يظهر الربط بعد الفحص؟
قد تكشف الهيئة أثناء مراجعة القوائم أو حسابات المصروفات أو معاملات الأطراف المرتبطة أن حسابًا مثل “خدمات خارجية” يحتوي مبالغ لم تُعامل كاستقطاع، أو أن المنشأة طبقت نسبة واحدة على معاملات مختلفة. وقد يكون الخلاف على تاريخ الاستحقاق أو على تسوية دفترية أو مقاصة، وليس على تحويل بنكي فقط. لذلك يجب إعادة بناء المعاملات من دفتر الأستاذ إلى العقود والفواتير والتحويلات.
أحيانًا يكون المورد نفسه يقدم أكثر من نوع خدمة: ترخيص برنامج ودعم فني وتدريب واسترداد مصروفات. إذا عومل كل المبلغ بوصف واحد فقد ينتج ربط غير دقيق. الحل هو تفكيك العقد إلى عناصره ومراجعة كل عنصر على حدة.
مصدر الدخل أهم من مكان الدفع
من الدفوع الشائعة القول إن الخدمة أديت بالكامل خارج السعودية وبالتالي لا تخضع للاستقطاع. هذا الاستنتاج ليس قاعدة مطلقة. الدليل الرسمي يوضح أن بعض أنواع الخدمات قد تدخل ضمن الأحكام حتى لو تم أداؤها خارج المملكة، بحسب التصنيف ومصدر الدخل. لذلك يجب تحليل نوع المقابل والجهة المستفيدة والوقائع بدل الاعتماد على مكان الموظفين أو السيرفر أو الحساب البنكي.
في المقابل، قد يكون لدى المنشأة دفع على أن المبلغ لا يندرج أصلًا تحت النوع الذي استخدمته الهيئة، أو أن جزءًا منه رد تكاليف، أو أن المستفيد يقيم في دولة ترتبط بالمملكة باتفاقية تغير المعاملة. هذه النقاط تحتاج مستندات دقيقة ولا يكفي فيها خطاب من المورد يقول إن العمل تم خارج المملكة.
المستندات الأساسية
- قرار الربط أو إعادة التقييم وتفاصيل الفترات والمبالغ.
- العقد الأساسي وكافة الملاحق وأوامر الشراء.
- فواتير المورد غير المقيم وبيان نطاق الخدمة.
- إثباتات التحويل أو التسويات المحاسبية وتواريخها وعملاتها.
- شهادة الإقامة الضريبية عند الاستناد إلى اتفاقية.
- مستندات هوية المستفيد الفعلي عند الحاجة.
- تحليل يبين مكان أداء الخدمة والمستفيد منها وطبيعة المقابل.
- إقرارات الاستقطاع السابقة وأي مبالغ سبق سدادها.
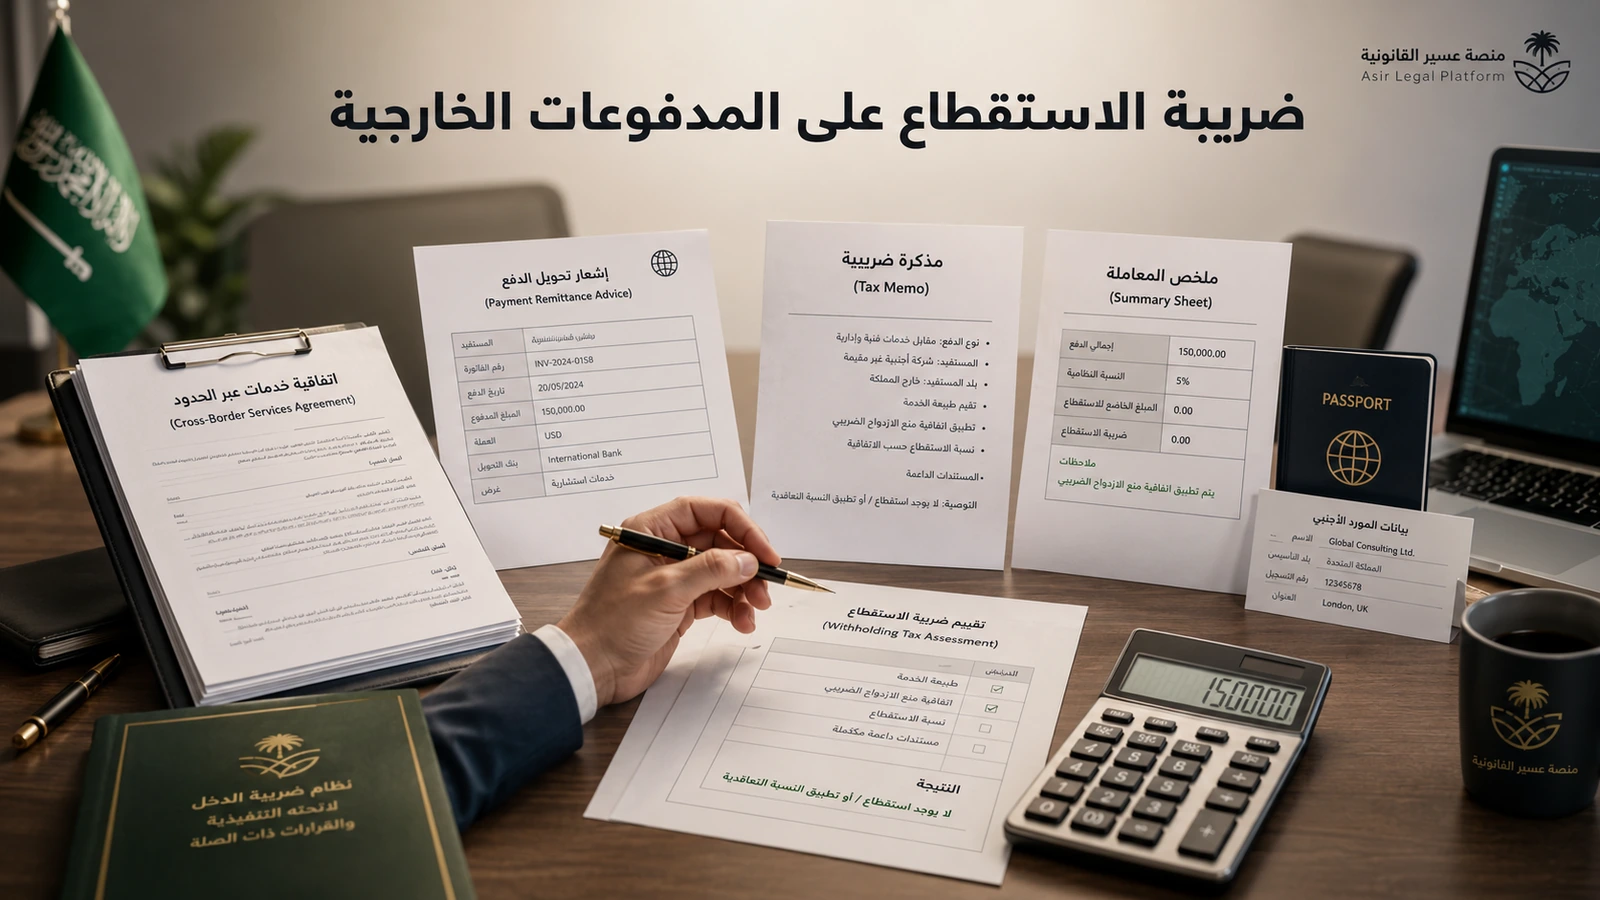
تصنيف المدفوعات هو جوهر النزاع
قد يحتوي عقد واحد على رسوم تنفيذ ودعم فني وترخيص وتدريب ورسوم إدارة. الأفضل إعداد جدول لكل عنصر يوضح طبيعته وقيمته والطرف الذي يؤديه ومكان الأداء والمستند المؤيد. ثم تتم مقارنة هذا التحليل بتصنيف الهيئة. بهذه الطريقة يمكن للمنشأة قبول جزء من الربط والاعتراض على جزء آخر بدل التعامل مع كامل العقد ككتلة واحدة.
إذا كان النزاع على برنامج أو ترخيص، يجب قراءة الحقوق الممنوحة للمنشأة: هل هو حق استخدام محدود أم حقوق أوسع في النسخ أو الاستغلال؟ وإذا كان المبلغ أتعاب إدارة، هل العمل إدارة فعلية أم خدمة تشغيلية أو استشارية؟ وإذا كان رد تكاليف، يجب إرفاق فواتير الطرف الثالث وآلية إعادة التحميل. الكلمات العامة لا تكفي.
اتفاقيات تجنب الازدواج الضريبي
قد تؤثر الاتفاقية بين السعودية ودولة إقامة المستفيد على المعاملة. لكن التطبيق ليس تلقائيًا لمجرد وجود اتفاقية. يوضح دليل الهيئة لتطبيق ضريبة الاستقطاع في ضوء اتفاقيات تجنب الازدواج المفاهيم والإجراءات ذات الصلة. يجب تحديد مادة الدخل المناسبة، وإثبات الإقامة، ومراجعة شروط المستفيد والمنشأة الدائمة وأي متطلبات إجرائية.
شهادة الإقامة الضريبية مهمة لكنها قد لا تكفي وحدها إذا كان الخلاف على من هو صاحب الدخل الحقيقي أو إذا كان للمستفيد وجود أو منشأة دائمة في المملكة. لذلك اجمع بيانات الشركة والعقد وشهادة الإقامة وأي مستندات تثبت هيكل العملية بدل الاكتفاء بوثيقة واحدة.
الخلاف على النسبة والوعاء
بعد تحديد نوع الدخل تأتي النسبة. قد ترى المنشأة أن الهيئة استخدمت فئة غير مناسبة أو أدخلت في الوعاء مبالغ لا تمثل دخلًا للمستفيد. اعرض الحساب بطريقتين: حساب الهيئة وحساب المنشأة، مع بيان الفرق لكل مورد وفترة. إذا كانت المنشأة تقبل أصل الخضوع لكنها تختلف على النسبة أو جزء من المبلغ، قل ذلك صراحة؛ الاعتراض الجزئي الواضح أقوى من إنكار كل شيء بلا تمييز.
راجع أيضًا شروط العقد المتعلقة بالضرائب وما إذا كانت الأتعاب صافية أو تشمل الضرائب، لأن بنود gross-up قد تؤثر على التكلفة الاقتصادية والحساب. هذه مسألة تعاقدية ينبغي فهمها إلى جانب المعالجة الضريبية.
التسويات الدفترية والمقاصة
لا تحصر المراجعة في التحويلات البنكية. بعض المعاملات قد تتم عن طريق مقاصة بين شركات المجموعة أو قيد دائن أو تسوية حسابات. لذلك افحص حسابات الأطراف المرتبطة والقيود الختامية والمبالغ المعاد تحميلها. إذا كان الربط مبنيًا على قيد تم عكسه لاحقًا أو لم يمثل التزامًا نهائيًا، وثق ذلك بكشف الحساب والقيود العكسية وشرح السبب.
مطابقة دفتر الأستاذ مع إقرارات الاستقطاع
إجراء تسوية سنوية بين حسابات الخدمات الخارجية والإتاوات والفوائد والإيجارات والأطراف المرتبطة وبين إقرارات الاستقطاع من أفضل أدوات المراجعة. ضع أمام كل قيد اسم المورد والدولة ونوع الخدمة وحالة الاستقطاع ورقم الإقرار وتاريخ السداد. هذه التسوية قد تكشف معاملات أدرجت مرتين أو معاملات لم تكن تخص غير مقيم أو مبالغ سبق التعامل معها.
عند الاعتراض، استخدم التسوية لإظهار كيف انتقلت من رقم الحساب الإجمالي إلى المبالغ محل النزاع. إذا اعتمدت الهيئة على إجمالي حساب محاسبي، يصبح هذا الجدول مهمًا جدًا لمنع خلط بنود مختلفة.
كتابة مذكرة الاعتراض
ابدأ بجدول الموردين: الدولة، العقد، نوع الخدمة، إجمالي المدفوع، ما تم استقطاعه، ما ربطته الهيئة، وسبب الاعتراض. بعد ذلك خصص قسمًا لكل فئة دخل بدل مناقشة الفواتير بطريقة عشوائية. اشرح النظام المحلي أولًا، ثم الاتفاقية عند الحاجة، ثم طبّق النص على العقد والوقائع. كل استنتاج يجب أن يرتبط بمستند.
أسباب قد تدعم الاعتراض
قد يكون السبب خطأ في تصنيف نوع الدخل، أو إدخال رد تكاليف في الوعاء، أو عدم استبعاد مبالغ سبق الاستقطاع عنها، أو عدم تطبيق اتفاقية مستوفاة الشروط، أو خلط مورد مقيم مع غير مقيم، أو إدخال قيد معكوس، أو تطبيق نسبة غير مناسبة. لا توجد قائمة جاهزة تصلح لكل منشأة؛ قوة كل سبب تعتمد على العقد والمستندات والوقائع.
إذا كان جزء من الربط صحيحًا
ليس ضروريًا أن يكون الاعتراض على كامل الربط. إذا تبين أن بعض المدفوعات كان يجب الاستقطاع عنها، افصل الجزء غير المتنازع عليه وراجع طريقة معالجته، ثم ركز الاعتراض على البنود التي توجد بشأنها حجة. هذا يجعل الملف أكثر مصداقية ويمنع بندًا ضعيفًا من إضعاف بنود أقوى.
المواعيد والإجراءات
سجل تاريخ إشعار الربط والمدة المتاحة للاعتراض وطريقة التقديم. المواعيد تُراجع من القرار والنصوص السارية، ولا تعتمد على تجربة ملف قديم. احتفظ بإثبات رفع المذكرة والمرفقات. إذا طلبت الهيئة مستندات إضافية، نظم الرد في جدول يبين المطلوب والمرفق المقابل له.
إذا رُفض الاعتراض، قد تتاح مراحل لاحقة بحسب الإطار الإجرائي. في تلك المرحلة لا تكرر المذكرة الأولى، بل عالج أسباب الرفض الجديدة، وقد تحتاج إلى ترجمة معتمدة أو شهادة إقامة محدثة أو مستند من المورد أو تحليل ضريبي إضافي.
تنظيم الملف داخليًا
أنشئ مجلدًا رئيسيًا للقرار وجدول الموردين، ثم مجلدًا لكل مورد. وللمعاملات التي تتداخل مع العقود والخدمات التجارية، يمكن مراجعة فهم القضايا التجارية والتخصصات القانونية في عسير. قبل طلب الاستشارة، جهز ملخصًا يبين إجمالي الربط والسنوات والدول وطبيعة الخدمات.
مراجعة الاتفاقية والمستفيد قبل الاعتراض
إذا كانت المنشأة تعتمد على اتفاقية تجنب ازدواج، فابدأ من دولة إقامة المستفيد والفترة التي صدر فيها الدفع، ثم تأكد من أن شهادة الإقامة تغطي الفترة محل النزاع وأن اسم الكيان في الشهادة يطابق العقد والفاتورة. بعد ذلك راجع مادة الاتفاقية التي تخص نوع الدخل، ولا تفترض أن كل الخدمات تعامل بالطريقة نفسها. إذا كان هناك وسيط أو شركة قابضة أو مركز خدمات مشترك، حدد من يملك الحق في الدخل ومن قدم الخدمة فعليًا. هذه التفاصيل قد تكون حاسمة عند مناقشة الاستحقاق أو النسبة أو شروط تطبيق الاتفاقية.
ومن المفيد كذلك إعداد ملف لكل مورد يتضمن العقد وملاحقه والفواتير والتحويلات وشهادة الإقامة والتواصل بشأن الخدمة. إذا تغير المورد أو الدولة أو نوع العقد خلال السنوات، لا تجمعها تحت ملف واحد من دون تمييز. التنظيم حسب المورد والفترة يجعل من السهل اكتشاف أن الربط قد جمع معاملات مختلفة أو طبق حكمًا واحدًا على وقائع ليست متطابقة، ويساعد الفريق القانوني والمالي على مناقشة كل مبلغ بصورة قابلة للمراجعة.
مصفوفة الطعن في ضريبة الاستقطاع: المستفيد غير المقيم وطبيعة الدفعة والاتفاقية
لا يكفي أن تكون الحوالة قد خرجت من بنك سعودي للقول إن جميع قيمتها تخضع للنسبة نفسها من ضريبة الاستقطاع، ولا يكفي وصف المستفيد بأنه «شركة أجنبية» لنفي الالتزام. يبدأ الملف بتحديد صفة الدافع والمستفيد، ومصدر الدخل وفق نظام ضريبة الدخل، وما إذا كان للمستفيد غير المقيم منشأة دائمة ذات صلة بالدخل، ثم الطبيعة الفعلية لكل بند في العقد وأحكام الاتفاقية الضريبية المطبقة إن وجدت. ولذلك يفصل الاعتراض بين حق فرض الضريبة أصلًا، ونوع الدخل، ونسبته، وطريقة حساب الوعاء، وأثر المستندات المقدمة.
| الاختبار | الدليل المقارن | أثره في المذكرة |
|---|---|---|
| وصف المقابل الحقيقي | العقد وملحق نطاق العمل والفاتورة ومحضر التسليم | هل الدفعة إتاوة ترخيص، أم خدمة فنية، أم دعم، أم بيع أصل أو منفعة مختلفة؟ |
| إقامة المستفيد | شهادة إقامة ضريبية وتسجيل المستفيد والمالك المستفيد حيث يلزم | هل تنطبق اتفاقية تجنب الازدواج، وهل المستفيد مؤهل لمزاياها؟ |
| مصدر الدخل والارتباط بالمملكة | مكان وأسباب الاستفادة والخدمات والارتباط التعاقدي والعملي | هل مصدر الدخل سعودي وفق النص ولو تم التنفيذ أو الدفع خارج البلاد؟ |
| المنشأة الدائمة | العقود والموظفون والموقع والتواجد والصلاحيات | هل يوجد دخل مرتبط بمنشأة دائمة يستلزم معالجة تختلف عن حجب الضريبة؟ |
| تقسيم الفاتورة | تفصيل الأتعاب وتراخيص البرامج وساعات العمل وملاحق الأسعار | هل احتسبت الهيئة كامل الفاتورة بنوع واحد رغم اختلاف بنودها؟ |
| الضريبة المسددة أو المطلوب ردها | إقرارات الاستقطاع وأوامر السداد والقرارات وتسلسل الاعتراض | هل الطلب تعديل ربط أم تطبيق اتفاقية أم رد مبالغ مستقطعة بحسب حالتها؟ |
مثال حسابي: عقد دولي مختلط بمبلغ 200 ألف ريال
افترض أن منشأة دفعت 200,000 ريال لمورد غير مقيم، موزعة في العقد إلى 120,000 ريال لخدمات فنية و80,000 ريال لحقوق استخدام برنامج. لا يُحكم على المبلغين من العنوان التجاري للفاتورة وحده. تُقارن طبيعة الحقوق الممنوحة ونطاق الخدمة والتزامات المورد مع النص النظامي والاتفاقية إن كانت نافذة؛ فقد تختلف المعالجة الضريبية للمقابلين. وإذا اعتمد ربط الهيئة نوعًا واحدًا لكل الـ200 ألف، تُعد مذكرة تصنيف مستقلة لكل بند، بدل المطالبة برد كامل الاستقطاع تلقائيًا. والأرقام مثال توضيحي وليست نسبة استقطاع مقررة.
تتيح هيئة الزكاة والضريبة والجمارك خدمة تقديم نماذج ضريبة الاستقطاع، وهي مرتبطة بإقرارات الاستقطاع الشهرية للمدفوعات إلى غير المقيمين وفق ضوابطها. كما تتيح خدمة تطبيق اتفاقيات تجنب الازدواج الضريبي للمستفيد غير المقيم أو من ينوب عنه وللمقيم المكلف بالاستقطاع عند انطباقها. مجرد وجود اتفاقية لا يعني إعفاء كل المدفوعات، وتجب مراجعة مادة نوع الدخل وشروط المستفيد والمستندات وطريقة الطلب.
كيف تُرتّب الطعن؟ اجمع نسخة الربط وإشعار تبليغه، والعقد الأصلي والترجمة اللازمة وكشوف التحويل، والفواتير ومحاضر الإنجاز، وشهادة الإقامة الضريبية، وإقرارات الاستقطاع والسداد، ثم أنشئ جدولًا لكل دفعة يبين تاريخها ومبلغها ووصفها وأساس احتسابها ونوع الإيراد محل الخلاف. تبدأ المذكرة بدفع مستقل في أصل الخضوع متى انطبق، يتلوه دفع احتياطي في وصف الدخل أو معدل الاستقطاع، ثم طلب تسوية الفروق بالأرقام. حدد الميعاد من القرار والنص الساري؛ فلا تفترض أن التقدم بطلب الاستفادة من اتفاقية يوقف مهلة الاعتراض على الربط.
وعند تعدد المستفيدين أو السنوات، يُراجع كل طرف واتفاقية وتاريخ سداد على حدة، ولا يجمع تحت وصف «مصروفات خارجية» من دون تفاصيل. كما ينبغي عدم الخلط بين ضريبة الاستقطاع وبين صحة خصم المصروف محاسبيًا أو زكويًا أو لأغراض ضريبة الدخل، أو بين إثبات الخدمة وضريبة القيمة المضافة؛ فهذه اختبارات قد تتقاطع في المستندات دون تطابق في الأحكام.
الخلاصة
الطعن في ربط ضريبة الاستقطاع يحتاج تحليل الواقع قبل الاستشهاد بالنصوص: من المستفيد؟ ما الذي قدمه؟ لماذا دُفع له المبلغ؟ كيف صُنّف في العقد والحسابات؟ ثم يُختبر مصدر الدخل والتصنيف والنسبة والاتفاقية والمستندات. الاعتراض الأقوى هو الذي يتيح مطابقة كل مبلغ مع عقده وفاتورته وتحويله وحجته النظامية، ويوضح هل الخلاف على أصل الخضوع أم النوع أم النسبة أم الوعاء.
مراجع رسمية
- الدليل الإرشادي لضريبة الاستقطاع – هيئة الزكاة والضريبة والجمارك
- دليل الاستقطاع في ضوء اتفاقيات تجنب الازدواج الضريبي – الهيئة
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.
تعليق واحد على الطعن في ربط ضريبة الاستقطاع على مدفوعات خارج السعودية