تأخر شركة التأمين في تعويض أضرار المركبة: مهلة 15 يوم عمل وحقوق المطالب
تأخرت شركة التأمين في دفع تعويض أضرار المركبة؟ تعرف على مهلة 15 يوم عمل، والمستندات، والاعتراض، والشكوى، والدعوى التأمينية.
تأخر تعويض المركبة لا يبدأ قانونيًا من يوم الحادث وحده، بل يرتبط عادةً بتاريخ تسليم شركة التأمين مطالبة مكتملة المستندات. وهذه النقطة هي أكثر ما يربك المتضرر: يظن أن المهلة انتهت، بينما تتمسك الشركة بأن ملفه ما زال ناقصًا؛ أو يقبل مبلغًا منخفضًا دون أن يعرف طريقة احتسابه. لذلك ينبغي تثبيت أربعة أمور منذ البداية: صفة المطالب، ونوع الوثيقة، وتاريخ اكتمال الملف، والضرر الذي سببه التأخير نفسه.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
يتناول هذا الدليل مطالبة الطرف الثالث عن أضرار المركبة في نطاق التأمين الإلزامي، وكيف يتصرف إذا تأخرت الشركة أو رفضت التعويض كليًا أو جزئيًا. أما النزاع العام مع الشركة، فيمكن مقارنته بدليل تقديم شكوى ضد شركة تأمين في السعودية لفهم الفرق بين معالجة الشكوى والمطالبة القضائية.
متى تبدأ مهلة شركة التأمين؟
المرجع الأساسي هو الوثيقة الموحدة للتأمين الإلزامي على المركبات. وبحسب المادة السابعة، يجب على الشركة عند استلام المطالبة تزويد مقدمها بما يفيد الاستلام وإبلاغه بالنواقص خلال ثلاثة أيام عمل للأفراد، وتسعة أيام عمل للشخص الاعتباري. ولهذا لا يكفي الاحتفاظ برقم مطالبة فقط؛ الأفضل حفظ إشعار الاستلام، وقائمة المرفقات، وأي رسالة تحدد النواقص وتاريخ استكمالها.
إذا ظلت الشركة تطلب المستند نفسه أو أضافت نواقص متتابعة دون تفسير، فأنشئ تسلسلًا زمنيًا بسيطًا يبين كل طلب ورد وتاريخه. هذا التسلسل يحدد متى أصبح الملف مكتملًا، ومنه يبدأ احتساب المدد اللاحقة. ولا تصلح المكالمات غير المسجلة وحدها غالبًا لإثبات التفاصيل؛ أكد مضمون الاتصال برسالة أو بريد واحفظ رقم البلاغ.
المدد النظامية: 3 و5 و15 يوم عمل
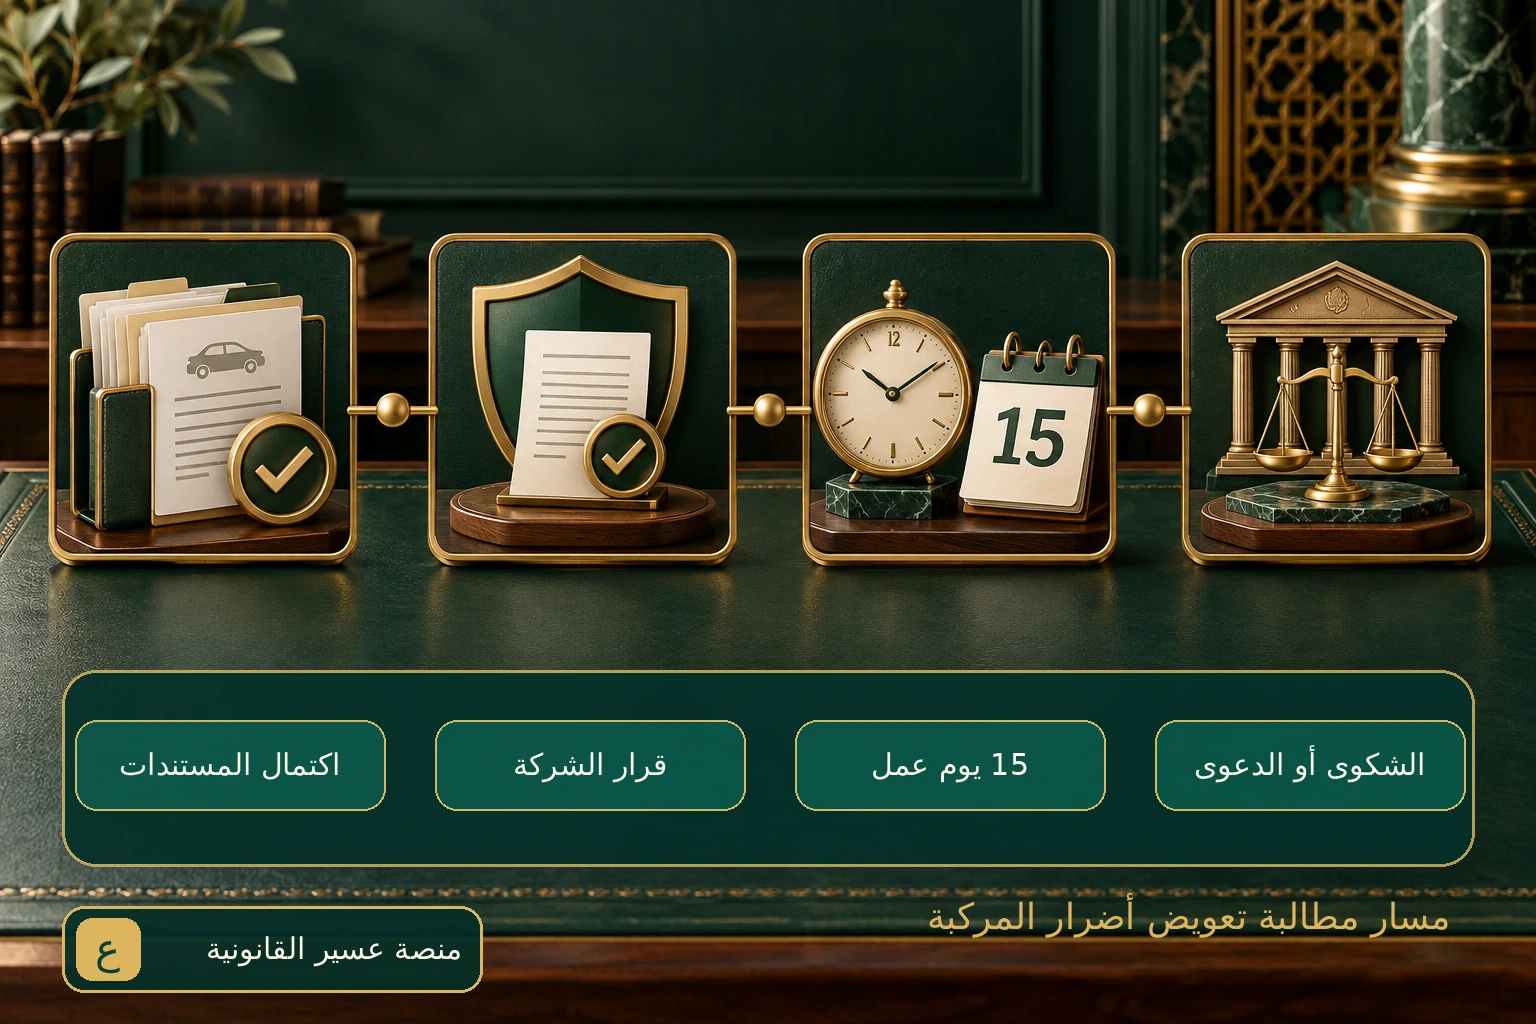
تُلزم المادة السابعة الشركة بإبلاغ المطالب بقبول المطالبة أو رفضها خلال خمسة أيام عمل من استلام المستندات المطلوبة كاملة. وعند القبول الكلي أو الجزئي، يجب توضيح مبلغ التعويض وكيف جرى التوصل إليه. أما تسوية المطالبة فتكون خلال مدة أقصاها خمسة عشر يوم عمل للفرد، وخمسة وأربعين يوم عمل للشخص الاعتباري، محسوبة من استلام الملف مكتملًا.
| المرحلة | الفرد | الشخص الاعتباري | ما يجب حفظه |
|---|---|---|---|
| الإبلاغ عن نواقص الملف | 3 أيام عمل | 9 أيام عمل | إشعار الاستلام وقائمة النواقص |
| قرار القبول أو الرفض بعد اكتمال الملف | 5 أيام عمل | 5 أيام عمل | القرار وأسباب الرفض أو طريقة الاحتساب |
| تسوية المطالبة المكتملة | 15 يوم عمل | 45 يوم عمل | عرض الإصلاح أو إشعار تحويل التعويض |
| تعويض ضرر التأخير | ليس تلقائيًا | ليس تلقائيًا | فواتير ومثبتات الخسارة وعلاقتها بالتأخير |
ما الذي يغطيه التأمين الإلزامي للطرف الثالث؟
تقرر المادة الثالثة تغطية الأضرار الجسدية والمادية والمصاريف التي تلحق بالطرف الثالث بسبب خطر غير مستثنى وقع داخل المملكة. وتضع المادة الرابعة حدًا أعلى لمسؤولية الشركة عن الواقعة الواحدة وخلال مدة الوثيقة قدره عشرة ملايين ريال للأضرار الجسدية والمصاريف والأضرار المادية مجتمعة، وفق الملحق المرفق بالوثيقة.
هذا لا يعني أن كل مبلغ يطلبه المتضرر يصبح مستحقًا بمجرد ثبوت نسبة المسؤولية؛ إذ يجب إثبات الضرر وقيمته وعلاقته بالحادث. ويختلف تلف المركبة عن الإصابة الجسدية أو الدية، ولمن كانت مطالبته تشمل إصابات أن يراجع شرح تقدير التعويضات والديات في الحوادث المرورية لأن مستندات كل مسار وطريقة تقديره ليست واحدة.
هل المخالفة المرورية تسقط حق الطرف الثالث؟
تفصل الوثيقة بين حق الطرف الثالث وبين حق شركة التأمين في الرجوع على المؤمن له أو السائق. فالمادة الخامسة تعدد حالات تدفع فيها الشركة تعويض الطرف الثالث مع احتفاظها بحق الرجوع، مثل بعض مخالفات القيادة الواردة فيها. لذلك لا ينبغي قبول رد مختصر من قبيل «السائق خالف شروط الوثيقة» دون تحديد: هل الحالة استثناء يمنع التغطية أصلًا وفق المادة السادسة، أم حالة رجوع بعد تعويض الطرف الثالث وفق المادة الخامسة؟ الفرق مؤثر في نتيجة المطالبة.
المستندات التي تحسم النزاع
رتب الملف في ثلاثة أقسام. الأول لإثبات الحادث والمسؤولية: تقرير الجهة المباشرة، بيانات المركبات، والوثيقة. الثاني لإثبات قيمة الضرر: تقرير تقدير معتمد، صور مؤرخة، عروض أو فواتير الإصلاح، وما يثبت الملكية والحساب البنكي. والثالث لإثبات التأخير: رقم المطالبة، تاريخ كل مرفق، رسائل النواقص، قرار القبول أو الرفض، والمراسلات اللاحقة.
إذا طالب المتضرر بتكاليف مركبة بديلة أو أجرة نقل بسبب حرمانه من سيارته، فلا يفترض الضرر افتراضًا؛ تُحفظ العقود والفواتير وإثبات السداد والفترة المرتبطة بالتأخير غير المبرر. وينطبق هنا المبدأ العملي نفسه المشروح في دعوى التعويض عن تفويت الأرباح والإخلال بالعقود: بيان الضرر الحقيقي، وعلاقة السببية، وطريقة احتساب المبلغ، بدل طلب رقم تقريبي.
وقد تنشأ مشكلة عندما تكون بعض الموافقات أو الطلبات بالمحادثات الإلكترونية دون خطاب رسمي. لا تُهملها، بل صدّر المحادثة واحفظ أصلها وبياناتها؛ فترتيب الدليل الإلكتروني قريب عمليًا مما يشرحه دليل إثبات الحق دون عقد مكتوب، مع بقاء كل نزاع خاضعًا لوقائعه.
كيف تعترض على تقدير تعويض منخفض؟
الاعتراض المؤثر لا يقول فقط إن المبلغ قليل، بل يحدد موضع الخطأ. قارن تقرير التقدير بعرض الشركة بندًا بندًا: قطع الغيار، أجور الإصلاح، ضريبة القيمة المضافة، الأضرار المرتبطة بالحادث، وأي نسبة مسؤولية مطبقة. ثم اطلب بيانًا مكتوبًا لطريقة الوصول إلى المبلغ، لأن المادة السابعة تلزم الشركة عند القبول الكلي أو الجزئي بتوضيح التعويض وكيفية احتسابه.
إذا استبعدت الشركة جزءًا بحجة أنه ضرر سابق، فحدد بالصور وتقرير المعاينة موضع التلف وتوقيته. وإذا اختلفت على سعر الإصلاح، أرفق تقدير الجهة المعتمدة والفواتير أو عروض الأسعار القابلة للتحقق. أما الاعتراض الذي يجمع مبالغ متفرقة دون شرح، فيجعل الرد سهلًا ويصعب على اللجنة معرفة المبلغ المتنازع عليه فعلًا. ومن الأفضل ذكر الجزء غير المختلف عليه وطلب صرفه، مع حفظ الحق في الاعتراض على الباقي، بشرط قراءة أي مخالصة قبل قبولها.
متى يكون تأخر الشركة قابلًا للتبرير؟
ليس كل تجاوز زمني خطأً من الشركة. قد يكون الملف غير مكتمل، أو تحتاج الواقعة إلى تحقق نظامي من صحة الحادث أو نسبة المسؤولية، أو يوجد تعارض حقيقي في المستندات. لكن مجرد عبارة «المطالبة تحت الدراسة» لا تكفي وحدها لحسم النزاع؛ المهم أن تبين الشركة الإجراء المطلوب وسببه وتاريخه، وأن يكون مرتبطًا بالمطالبة لا وسيلة لإعادة بدء المهلة كل مرة.
عمليًا، اسأل كتابيًا: ما المستند الناقص تحديدًا؟ متى طلب أول مرة؟ هل اكتملت المطالبة الآن؟ وما السبب النظامي لعدم التسوية؟ إذا قدمت الشركة جوابًا موثقًا، يُفحص أثره على المدة. وإذا لم تجب أو ظلت الطلبات غير محددة، يصبح سجل المراسلات دليلًا مهمًا على طريقة إدارة المطالبة. ويبقى تقدير مشروعية السبب مسألة مرتبطة بوقائع الملف، ولا يصح الجزم بها من عدد الأيام وحده.
ماذا تفعل عند انتهاء المهلة دون تسوية؟
- اطلب من الشركة كتابةً تأكيد تاريخ اكتمال المستندات وحالة المطالبة.
- وجه اعتراضًا محددًا يذكر رقم المطالبة والمدة المنقضية والمبلغ المقبول أو محل الخلاف.
- أرفق جدولًا زمنيًا من صفحة واحدة، ولا تكتفِ بوصف عام بأن المعاملة متأخرة.
- اطلب قرارًا مسببًا ونسخ المستندات المؤيدة له إذا كان الرفض كليًا أو جزئيًا.
- احفظ فواتير الخسائر التي نشأت أثناء التأخير ولا تضخمها أو تخلطها بأضرار سابقة.
تتيح خدمة هيئة التأمين لتقديم شكوى ضد شركة التأمين رفع الشكوى إلكترونيًا، وتوضح الصفحة ضرورة بيان ما إذا سبق تقديم شكوى للشركة وإدخال رقمها ورفع الوثائق المؤيدة. الشكوى الرقابية قد تساعد في معالجة التأخير، لكنها تختلف عن دعوى يطلب فيها المتضرر إلزام الشركة بمبلغ محدد وتعويضه عن خسارة مثبتة.
متى تتحول الشكوى إلى دعوى تأمينية؟
تنص المادة السابعة على حق مقدم المطالبة، عند عدم التسوية في المدة دون سبب نظامي، في التقدم إلى لجان الفصل في المنازعات والمخالفات التأمينية لإلزام الشركة بالتسوية والمطالبة بالمصاريف التي تحملها نتيجة عدم استخدام المركبة بسبب التأخير. ويمكن الوصول إلى بوابة الأمانة العامة للجان الفصل في المنازعات والمخالفات التأمينية لتقديم القضية ومتابعتها.
صحيفة الدعوى الجيدة تفصل بين أصل تعويض المركبة وبين تعويض الضرر الناتج عن التأخير. تحدد لكل طلب مبلغًا وسنده ومستنداته، وتوضح لماذا كان التأخير بلا سبب نظامي. ويمكن الاستفادة من منهج إعداد صحيفة دعوى مطالبة مالية في ترتيب الوقائع والطلبات، مع مراعاة اختصاص اللجان التأمينية وطبيعة نماذجها.
أسباب شائعة لضعف المطالبة
- احتساب المهلة من يوم الحادث مع عدم إثبات تاريخ اكتمال المستندات.
- إصلاح المركبة قبل إعداد تقرير تقييم الضرر، ثم فقدان الدليل الفني.
- المطالبة بأجرة سيارة بديلة دون عقد أو فواتير أو إثبات دفع.
- الخلط بين التأمين الإلزامي للطرف الثالث والتأمين الشامل للمركبة المؤمن عليها.
- قبول مبلغ جزئي دون طلب بيان مكتوب لطريقة التقدير.
- إرسال مستندات متعددة دون فهرس أو ما يثبت استلام الشركة لها.
- المبالغة في مبلغ التعويض بما يضعف المصداقية ويشتت النزاع.
وقبل رفع الدعوى، تُراجع كذلك المصروفات المحتملة وطبيعة الإعفاءات؛ فدليل التكاليف القضائية والرسوم والإعفاءات يوضح الإطار العام، مع ضرورة التحقق من انطباقه على المسار والطلب المحددين وعدم افتراض رسوم أو إعفاء دون سند.
ماذا بعد صدور القرار؟
إذا انتهى النزاع بقرار واجب التنفيذ ولم تبادر الشركة بالسداد، ينتقل التركيز من إثبات أصل الحق إلى تنفيذ السند وفق صفته وصيغته. لا تفتح مطالبة جديدة عن المبلغ نفسه، بل تحفظ القرار وما يفيد نهائيته أو قابليته للتنفيذ وإشعار السداد. ولتمييز الاعتراض الموضوعي عن منازعة مرحلة التنفيذ يمكن الرجوع إلى دليل منازعات التنفيذ وإجراءات الحجز، ثم اختيار الإجراء الملائم لطبيعة القرار.
كما أن إجراءات الإلزام لا تعني القفز مباشرة إلى جميع التدابير؛ فشرح تطبيق المادة 46 في مواجهة المماطل بالتنفيذ يفيد في فهم الفارق بين وجود سند تنفيذي وبين تحقق شروط الإجراء المطلوب، دون إسقاط خصوصية القرارات التأمينية.
أسئلة شائعة
هل مهلة 15 يومًا تبدأ من تاريخ الحادث؟
لا. وفق المادة السابعة ترتبط مهلة التسوية باستلام المطالبة مكتملة المستندات، لذلك يجب إثبات تاريخ الاكتمال.
هل يحق للشركة طلب مستندات ناقصة بعد تقديم المطالبة؟
يجوز طلب المستندات اللازمة، لكن الوثيقة حددت مهلة للإبلاغ بالنواقص: ثلاثة أيام عمل للفرد وتسعة للشخص الاعتباري.
هل أستحق تعويضًا تلقائيًا بمجرد تأخر الشركة؟
ليس تلقائيًا. يلزم إثبات خسارة فعلية سبّبها التأخير، مثل تكاليف نقل أو مركبة بديلة، بمستندات واضحة.
ماذا أفعل إذا قبلت الشركة جزءًا من المطالبة فقط؟
اطلب بيان مبلغ التعويض وطريقة احتسابه وأسباب استبعاد الباقي، ثم اعترض على نقاط محددة وأرفق تقرير التقدير والفواتير.
هل الشكوى لدى هيئة التأمين تغني عن الدعوى؟
ليستا إجراءً واحدًا. الشكوى مسار رقابي لمعالجة المشكلة، أما الدعوى فتطلب حكمًا أو قرارًا في حق مالي متنازع عليه.
خلاصة عملية
قوة مطالبة التأمين لا تعتمد على كثرة المراسلات، بل على تاريخ واضح لملف مكتمل، وقرار مسبب، وضرر مقوّم بمستندات. ابدأ بإشعار الاستلام، ثم راقب مدد 3 و5 و15 يوم عمل بحسب مرحلتك، وافصل أصل تعويض المركبة عن خسائر التأخير. وإذا لم تتم التسوية دون سبب نظامي، انتقل من الاعتراض المحدد إلى شكوى هيئة التأمين أو الدعوى أمام اللجان المختصة وفق الطلب الذي تريد إثباته.
تنبيه قانوني: هذا المحتوى للتثقيف العام، ولا يعد استشارة قانونية لحالة بعينها ولا يغني عن مراجعة محامٍ مرخص يطلع على الوثيقة وتقرير الحادث والمطالبة والمراسلات.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.
تعليق واحد على تأخر شركة التأمين في تعويض أضرار المركبة: مهلة 15 يوم عمل وحقوق المطالب