دعوى محاسبة وكيل الورثة عن مبالغ سحبها من حسابات التركة
مقال قانوني من منصة عسير القانونية يهدف إلى توضيح الفكرة العامة ومساعدة الزائر على ترتيب أسئلته قبل طلب الاستشارة أو التوكيل.
قد يلجأ الورثة بعد الوفاة إلى تفويض أحدهم أو غيره لإدارة بعض شؤون التركة، كمتابعة الحسابات البنكية، أو قبض الإيرادات، أو سداد الالتزامات العاجلة، أو إنهاء إجراءات أولية لدى الجهات المختصة. غير أن هذا التفويض أو الوكالة لا تعني إطلاق اليد بلا رقابة، بل تقابلها مسؤولية واضحة في حدود ما خُوِّل به الوكيل. ومن هنا تظهر أهمية دعوى محاسبة وكيل الورثة عن مبالغ سحبها من حسابات التركة عندما تنشأ شبهة سحب مبالغ بلا بيان كافٍ، أو استعمال أموال التركة على وجه غير متفق عليه، أو الامتناع عن تقديم كشف حساب لباقي الورثة.
اطلب تواصلًا قانونيًا بعد توضيح الوقائع والمستندات
إن كانت المسألة الواردة في المقال قريبة من حالتك، أرسل ملخصًا مختصرًا يوضح نوع القضية والمدينة والمرحلة الحالية، وسيساعد ذلك في فهم الطلب وتحديد المسار الأنسب.
القاعدة العملية هنا أن الوكيل لا يملك في أموال التركة إلا ما تخوله له حدود الوكالة أو التفويض أو ما تقتضيه ضرورة الإدارة، وأن يظل ملتزمًا بالمحاسبة وبيان وجوه الصرف. وتُفهم هذه المسائل في ضوء نظام الأحوال الشخصية، مع الاستفادة من البنية العدلية والخدمات المنشورة عبر وزارة العدل السعودية، وما يتعلق بأعمال التوثيق والوكالات لدى كتابات العدل أو خدمات الموثق بحسب طبيعة المستندات المتاحة.
من هو وكيل الورثة عمليًا؟
قد يكون وكيل الورثة أحد الورثة أنفسهم، وقد يكون شخصًا آخر فوضه الورثة في حدود معينة. وقد تنشأ الصفة من وكالة موثقة، أو تفويض مكتوب، أو حتى من تعامل فعلي رضيه الورثة مؤقتًا في بداية إجراءات التركة. لكن مهما اختلف المصدر، فإن السؤال الحاسم يبقى: ما حدود الصلاحية؟ وهل كان السحب من الحساب البنكي داخل هذه الحدود أم خارجها؟ وهل كان لمصلحة التركة أم لمنفعة شخصية؟
ولهذا يحتاج من يواجه هذا النوع من الإشكالات إلى ترتيب ملفه وفهم وضعه بدقة. وقد تساعده منصة عسير القانونية وصفحة التواصل والأسئلة الشائعة في تحديد نوع الخدمة التي يحتاجها، مع الرجوع إلى صفحة من نحن والشفافية والإفصاح لفهم حدود دور المنصة.
متى تنشأ دعوى المحاسبة؟
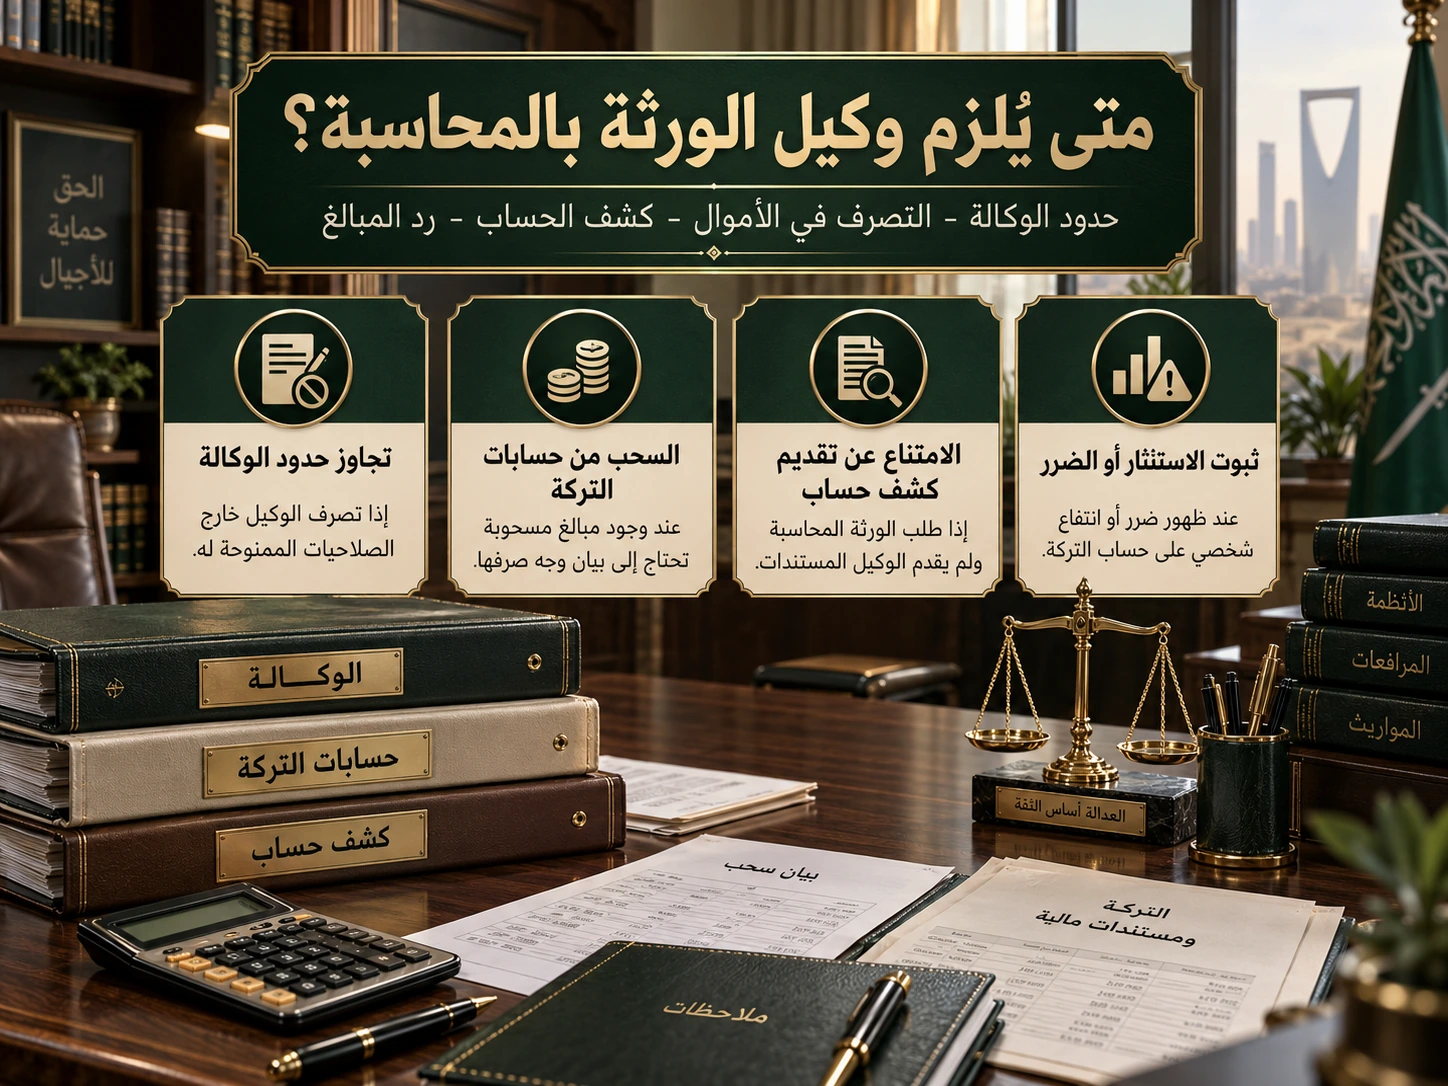
تنشأ دعوى المحاسبة عادة عند وجود مبالغ مسحوبة من حسابات التركة من غير تقديم كشف حساب واضح، أو عند امتناع الوكيل عن تسليم المستندات البنكية، أو عند ظهور تحويلات أو مصروفات لا يعرف باقي الورثة وجهها، أو عندما تتكرر وعود شفهية بإيضاح السحوبات من غير استجابة حقيقية. وقد تنشأ كذلك عند انتهاء مهمة الوكيل أو زوال سببها، وبقاء الأموال أو المستندات بيده من غير تسوية.
ودعوى المحاسبة لا تعني بالضرورة اتهامًا نهائيًا بالخيانة أو الاستيلاء، بل قد تكون في بدايتها وسيلة نظامية لإلزام الوكيل بالبيان والشرح وإبراز المستندات. فإن ظهر أن السحوبات كانت لمصلحة التركة وموثقة زال الإشكال، وإن ظهر خلاف ذلك انتقل النزاع إلى مستوى المطالبة برد المبالغ أو التعويض أو غيره بحسب الوقائع.
أهمية حدود الوكالة
فحص الوكالة أو التفويض خطوة أساسية. فبعض الوكالات تكون محددة في إجراء أو مهمة، وبعضها أوسع نطاقًا، لكن سعتها لا تلغي واجب المحاسبة. فحتى لو مُنح الوكيل حق الإدارة أو السحب أو السداد، فإن هذا لا يعفيه من بيان أين ذهبت الأموال، وما المستندات المؤيدة لكل عملية. كما يجب التمييز بين السحب المأذون به لحاجة التركة، وبين سحب لا يثبت سببه أو يتجاوز نطاق المصلحة المشتركة للورثة.
كيف يثبت الورثة السحوبات والمطالبة بالمحاسبة؟
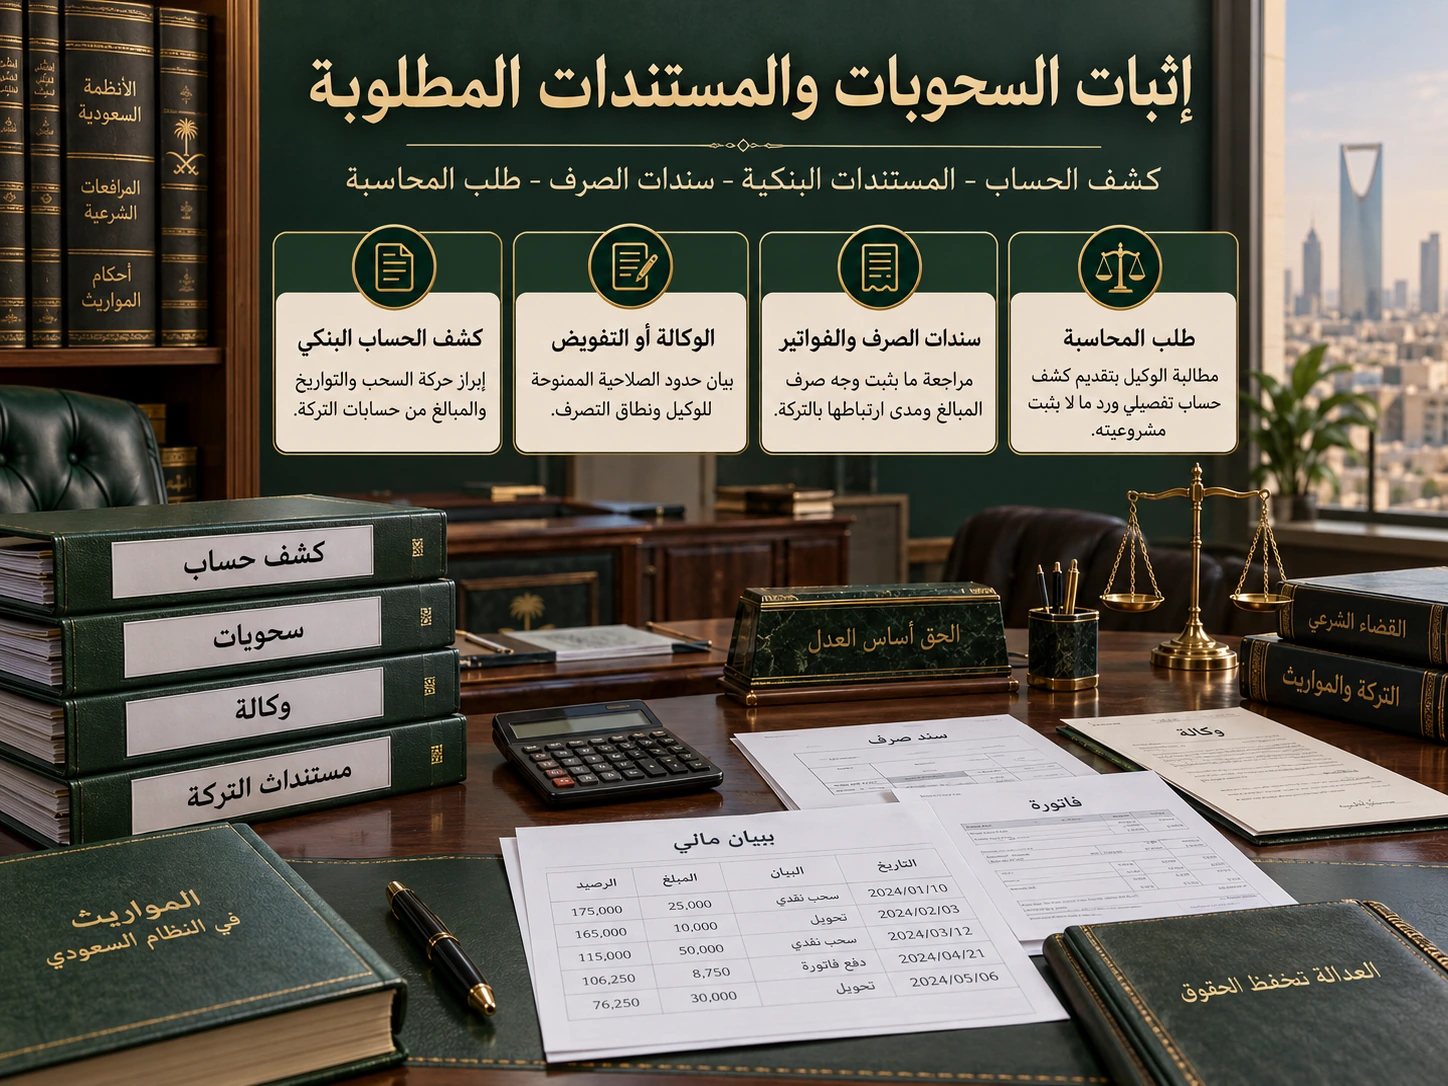
الإثبات يبدأ عادة من المستندات البنكية وكشوف الحساب والتحويلات، ثم يُقارن ذلك بالوكالة أو التفويض، ثم بما قُدِّم من فواتير أو سندات صرف أو محاضر اتفاق بين الورثة. كما تفيد الرسائل النصية أو البريد الإلكتروني أو المراسلات التي طُلِب فيها من الوكيل تقديم كشف حساب فلم يفعل، أو قَدَّم بيانات ناقصة. وكلما أمكن حصر التواريخ والمبالغ وبيان التسلسل المالي، كان الملف أكثر قوة ووضوحًا.
ومن المناسب أيضًا حصر ما إذا كانت السحوبات قد صُرفت في التزامات تخص التركة، كرسوم أو ديون أو مصروفات لازمة، أم أنها خرجت إلى حسابات أو مصارف لا صلة ظاهرة لها بالتركة. فمجرد وجود سحب لا يكفي وحده للحكم، لكن عدم وجود تفسير أو مستند مناسب هو ما يدفع غالبًا إلى دعوى المحاسبة.
هل يحق للورثة المطالبة برد المبالغ؟
إذا ثبت من المحاسبة أن الوكيل سحب أموالًا من حسابات التركة من غير مسوغ، أو لم يقدم ما يثبت وجه صرفها، أو تصرف بها خارج حدود الوكالة، فإن المطالبة لا تقف عند مجرد البيان، بل قد تمتد إلى طلب رد المبالغ المستحقة للتركة، وما يترتب على ذلك من آثار بين الورثة. أما إذا ثبت أن ما قام به كان داخل حدود الصلاحية ومؤيدًا بالمستندات، فقد تنتهي دعوى المحاسبة عند هذا الحد من غير إلزام إضافي.
وهنا تبرز أهمية التدرج في الطلبات: فيبدأ الورثة بالمحاسبة وكشف الحساب، ثم يُبنى على نتيجتها ما يستحق من طلبات أخرى. وهذه المنهجية أكثر اتزانًا من الدخول مباشرة في اتهامات كبيرة من غير ملف مستندي كافٍ.
المستندات المهمة في هذا النوع من القضايا
من أهم المستندات: شهادة الوفاة، صك حصر الورثة أو ما يقوم مقامه، الوكالة أو التفويض، كشوف الحساب البنكي، كشوف التحويلات، سندات الصرف، الفواتير، الرسائل المتبادلة، وأي محاضر عائلية أو اتفاقات خاصة بإدارة التركة. وقد تكون المستندات الإلكترونية مؤثرة كذلك إذا أظهرت بوضوح مسار الأموال أو طلبات المحاسبة السابقة.
أخطاء شائعة
من الأخطاء الشائعة ترك إدارة التركة ماليًا لشخص واحد مدة طويلة من غير مراجعة أو كشف دوري، أو الاكتفاء بالثقة الشفهية من غير مستندات، أو الخلط بين مصروفات شخصية ومصروفات تخص التركة، أو الامتناع عن طلب المحاسبة في وقت مبكر رغم ظهور مؤشرات واضحة على وجود خلل. كما أن بعض الورثة يضعف موقفه عندما يبالغ في الاتهامات قبل بناء ملف موضوعي من الكشوف والمستندات.
ومن الأخطاء أيضًا مشاركة مستندات حساسة عشوائيًا من غير تحرز؛ ولهذا يُنصح بمراجعة سياسة الخصوصية والشروط والأحكام والتحقق من ترخيص المحامي قبل تسليم ملفات التركة أو الوكالات لأي جهة غير موثوقة.
خلاصة
دعوى محاسبة وكيل الورثة عن مبالغ سحبها من حسابات التركة هي أداة نظامية لحماية حقوق الورثة، وإلزام من تولى الإدارة أو السحب ببيان ما قام به وإثبات مشروعيته. وهي تبدأ غالبًا بطلب كشف الحساب والمستندات، ثم تتدرج بحسب ما يظهر من حقيقة السحوبات. وكلما كان الملف المالي مرتبًا والوكالة مفهومة والطلب محددًا، كان الوصول إلى نتيجة عادلة أقرب.
تنبيه مهني: هذا المحتوى للتثقيف العام وتنظيم الفكرة القانونية الأولية، ولا يُعد رأيًا نهائيًا ولا يغني عن مراجعة المستندات مع محامٍ مرخص. كما أن النتائج تختلف بحسب الوقائع، وبنود العقد أو الوكالة، ومواعيد الدعوى، والجهة المختصة، وحالة التركة أو القسمة أو التسجيل.
التعليقات والتقييمات
شارك تقييمك بنجوم وتعليق واضح حول فائدة المحتوى أو تجربة التواصل، مع تجنب نشر بيانات شخصية أو تفاصيل حساسة.